Accélération de la dynamique de croissance en 2022 : +23% de croissance du chiffre d’affaires
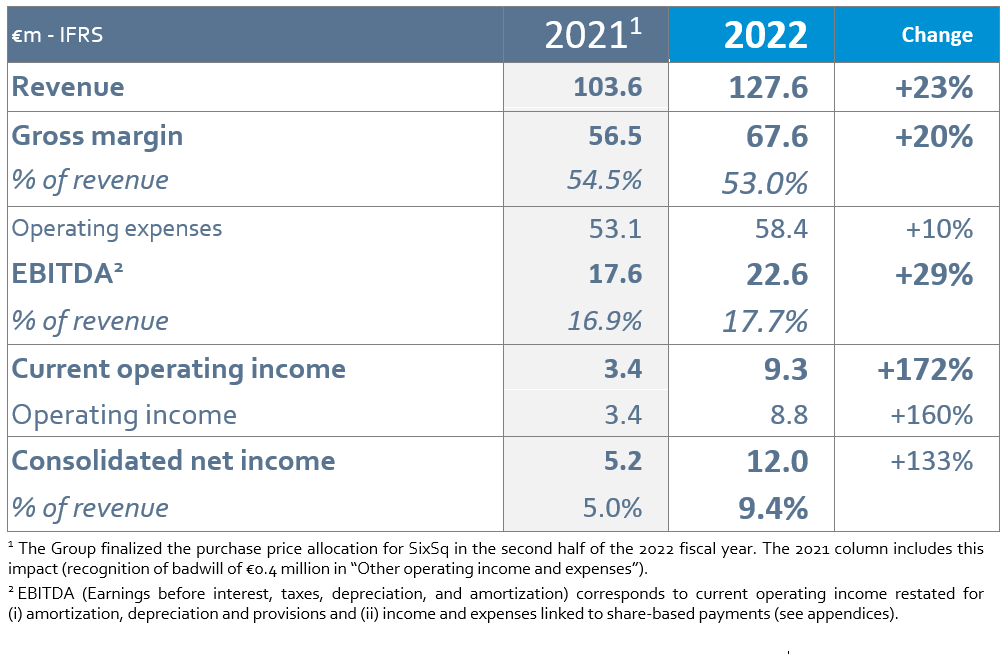
À l’issue de l’exercice 2022, Ekinops a réalisé un chiffre d’affaires annuel consolidé de 127,6 M€, en progression de +23% par rapport à l’exercice 2021 à périmètre constant (+19% à taux de change constants).
L’exercice 2022 a ainsi été marqué par une accélération de la dynamique de croissance, passée de +12% en 2021 à +23% en 2022, malgré la persistance des difficultés d’approvisionnement de certains composants électroniques qui commencent juste à se résorber.
Cette croissance soutenue a été le fruit d’une forte demande pour toutes les lignes d’activité du groupe : +29% pour les solutions de Transport optique et +20% pour les solutions d’Accès. Le chiffre d’affaires généré par les Logiciels & Services a continué à s’accroître de plus de +38%, représentant 15% du chiffre d’affaires du groupe en 2022.
Sur le plan géographique, l’exercice a été marqué par une progression toujours dynamique à l’international, dont +56% en Amérique du Nord (+39% en USD) et +38% en Asie-Pacifique. En France, les ventes ont progressé de +36%, en forte croissance auprès des clients historiques du Groupe.
Progression de +29% de l’EBITDA1, record annual EBITDA1 margin of 17.7%
Malgré la crise mondiale des composants, la marge brute s’est inscrite en progression de +20% en 2022 à 67,6 M€.
Dans un environnement de marché fortement perturbé, le taux de marge brute s’est établi à 53,0%, dans la fourchette normative visée sur le long terme (52% – 56%), grâce à la bonne gestion de la chaîne d’approvisionnement et la répercussion d’une partie des tensions tarifaires sur les prix de vente.
EBITDA[1] s’est élevé à 22,6 M€, en progression dynamique de +29%. La croissance des charges opérationnelles a été contenue en 2022 (+10%), tout en menant les investissements nécessaires au développement et à la croissance du Groupe (recrutements, acquisition de matériels dédiés à la R&D, reprise des salons professionnels et des déplacements internationaux).
The EBITDA1 margin reached record levels in 2022, and for the first time exceeded 17% over a full fiscal year, at 17.7% (vs. 16.9% in 2021 and 15.9% in 2020). It ended up at the high end of the 14%-18% range targeted for FY 2022.
Adjusted EBIT2 margin of 12.2%
Après comptabilisation des dotations nettes aux amortissements et provisions (11,1 M€ dont 6,3 M€ d’amortissements liés aux technologies post allocation des prix d’acquisition) et des charges relatives aux paiements en actions (2,3 M€), le résultat opérationnel courant s’est élevé à 9,3 M€ en 2022, en forte progression de +172% sur un an. La marge opérationnelle courante est ainsi de 7,2% contre 3,3% un an plus tôt.
Excluding amortization related to the intangible assets identified post purchase price allocation, adjusted EBIT[2] was 12.2%.
After factoring in other operating income and expenses (€0.5 million), operating income was up +160% to €8.8 million.
Après la prise en compte du résultat financier positif de 1,2 M€ du fait de gains de change et la comptabilisation d’un produit d’impôt de 2,0 M€ résultant de l’imputation de déficits fiscaux reportables[3], le résultat net a bondi de +133% en 2022, pour s’établir à 12,0 M€.
La marge nette s’établit également à un niveau record de 9,4% (rappel : 5,0% en 2021 et 3,4% en 2020).
Le bénéfice net par action (BNPA) a plus que doublé en 2022 et s’est établi à 0,45 € par action, contre 0,20€ par action au titre de l’exercice précèdent (montants en base diluée).
Trésorerie nette[4] de 20,5 M€ au 31 décembre 2022
La solide performance opérationnelle d’Ekinops en 2022 s’est traduite par une progression de +39% de la capacité d’autofinancement à 23,6 M€.
L’accroissement du besoin en fonds de roulement (+13,6 M€), sous l’effet (i) d’une politique volontariste d’anticipation d’achat de stocks de composants pour faire face aux tensions d’approvisionnement (+6,0 M€ des stocks à fin 2022 vs. 2021)
et (ii) d’une activité soutenue (+5,5 M€ d’augmentation nette des créances clients), le cash-flow opérationnel s’est élevé à 9,4 M€ sur l’exercice (vs. 12,5 M€ en 2021).
Cash flow from investments was -€7.4 million, including -€4.1 million of capitalized R&D expenditure. Free cash flow in 2022 was +€2.0 million.
Les flux de financement (-8,2 M€) ont traduit le fort désendettement du groupe en 2022, avec -6,9 M€ de remboursement de dettes bancaires (y compris préfinancement du CIR).
Au total, la variation de trésorerie s’est établie à -6,0 M€ (vs. -4,2 M€ en 2021).
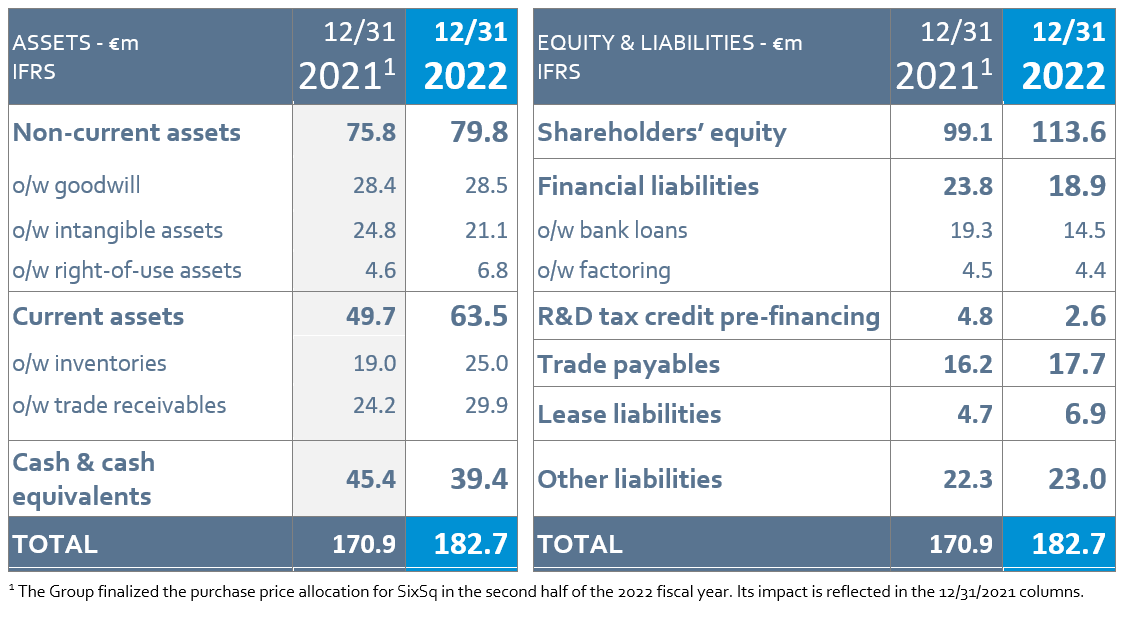
La trésorerie disponible s’établissait à 39,4 M€ à fin 2022 pour des emprunts financiers[5] désormais ramenés à 18,9 M€ (rappel : 23,8 M€ à fin 2021 et 31,6 M€ à fin 2020). La trésorerie nette4 est de 20,5 M€ au 31 décembre 2022 (vs. 21,6 M€ un an plus tôt).
2023 and beyond: the strategic initiatives to drive Ekinops onwards and aim “Bigger”
L’exercice 2022 a démontré la capacité du Groupe à prendre des parts de marché grâce à ses offres différenciées sur ses différents segments d’activité et sa capacité à satisfaire les besoins et les délais souhaités par ses clients.
Fort de ces éléments, Ekinops se fixe de fortes ambitions de développement pour les prochaines années, articulées autour de 4 axes stratégiques baptisés «Bigger» :
- « Bigger » sur le plan de la croissance externe: évoluant sur un marché mondial dominé par des grandes multinationales, Ekinops souhaite accélérer son développement par la réalisation d’opérations de croissance externe afin de massifier sa force de frappe R&D, compléter sa base clients et poursuivre sur une voie de forte croissance. L’un des objectifs du Groupe en 2023 est de concrétiser au moins une opération au cours de l’exercice en favorisant un mode de financement non dilutif.
- « Bigger » en termes de portefeuille clients : Ekinops fait de l’accroissement de ses positions auprès de grands clients internationaux, pour accompagner leurs déploiements réseaux et technologiques les plus stratégiques, l’une des priorités de son développement. Cette volonté se matérialisera par l’augmentation des ventes chez les grands comptes existants et par la conquête de nouveaux clients majeurs.
A terme, l’ambition d’Ekinops est d’être une marque de référence dans l’univers des réseaux télécoms, présente chez les plus grands opérateurs télécoms mondiaux.
- « Bigger » sur le plan technologique dans l’Edge, le Métro et le Cloud : au cours des dernières années, Ekinops a choisi d’être un fournisseur de solutions innovantes, ouvertes et interopérables pour les réseaux de télécommunication. La mutation du marché des télécommunications au cours des dernières années requiert ce type de technologie avec :
- de plus en plus de traitement des données à la périphérie du réseau (Edge), tels que le routage, la voix, le SD-WAN, etc. ;
- des besoins croissants de transmissions optiques optimisées à l’Edge et pour les réseaux métro (OTN et WDM) ;
- des solutions et des plateformes cloud pour manager et superviser les réseaux, et livrer de nouveaux services en mode PaaS (Platform As A Service – plateforme en tant que service).
Pionnier de la virtualisation qui permet de découpler les logiciels et les plateformes et fort de ses succès commerciaux sur ce segment technologique, Ekinops entend devenir au cours des prochaines années un acteur majeur dans ces trois domaines en proposant aux fournisseurs de services des équipements et de plus en plus de logiciels et services, sources de revenus réguliers et récurrents.
- « Bigger » en matière d’ESG (Environnement, Social et Gouvernance) : Pour faire face aux enjeux de création de valeur durable et mieux relever le défi de la croissance, Ekinops souhaite renforcer et accélérer ses actions de RSE autour de ses trois axes clés : (i) limiter l’impact environnemental de ses activités grâce à des solutions de moins en moins énergivores, (ii) être un employeur de référence et engagé, et (iii) agir en entreprise citoyenne et responsable à l’égard de ses parties prenantes. Ces engagements se traduisent par des objectifs précis et concrets qui s’imposent sur l’activité global du Groupe.
Objectifs financiers 2023
Fort d’une demande élevée sur le début de l’année 2023, Ekinops se fixe pour objectifs au titre de l’exercice actuel :
- une croissance de l’activité supérieure à 12%;
- une marge d’EBITDA comprise entre 15% et 19%, intégrant les investissements humains et technologiques pour accompagner son développement.
Agenda financier 2023
| Date | Publication |
| Jeudi 13 avril 2023 | Chiffre d’affaires du 1er trimestre 2023 |
| Mercredi 24 mai 2023 | General Meeting |
| Mardi 11 juillet 2023 | Chiffre d’affaires du 2ème trimestre 2023 |
| Jeudi 27 juillet 2023 | Résultats semestriels 2023 |
| Mercredi 11 octobre 2023 | Chiffre d’affaires du 3ème trimestre 2023 |
| Mercredi 10 janvier 2024 | Chiffre d’affaires annuel 2023 |
All press releases are published after Euronext Paris market close.
[1] L’EBITDA (Earnings before interest, taxes, depreciation, and amortization) correspond au résultat opérationnel courant retraité (i) des dotations et reprises d’amortissements et provisions et (ii) des charges et produits liés aux paiements en actions (voir annexes).
[2] L’EBIT ajusté correspond au résultat opérationnel courant retraité des dotations aux amortissements des actifs intangibles identifiés post allocation des écarts d’acquisition, les Technologies développées et Relations clients.
[3] Au 31 décembre 2022, l’économie d’impôts potentielle liée aux déficits fiscaux reportables non comptabilisés représente un montant de 13,4 M€.
[4] Net cash = cash and cash equivalents – borrowings (excluding bank debt relating to R&D tax credit (CIR) pre-financing and IFRS 16 lease liabilities).
[5] Dettes financières hors dette bancaire relative au préfinancement du CIR et dettes locatives IFRS 16