Un chiffre d’affaires semestriel record de 45 M€, avec une progression de +16% en Amérique du Nord
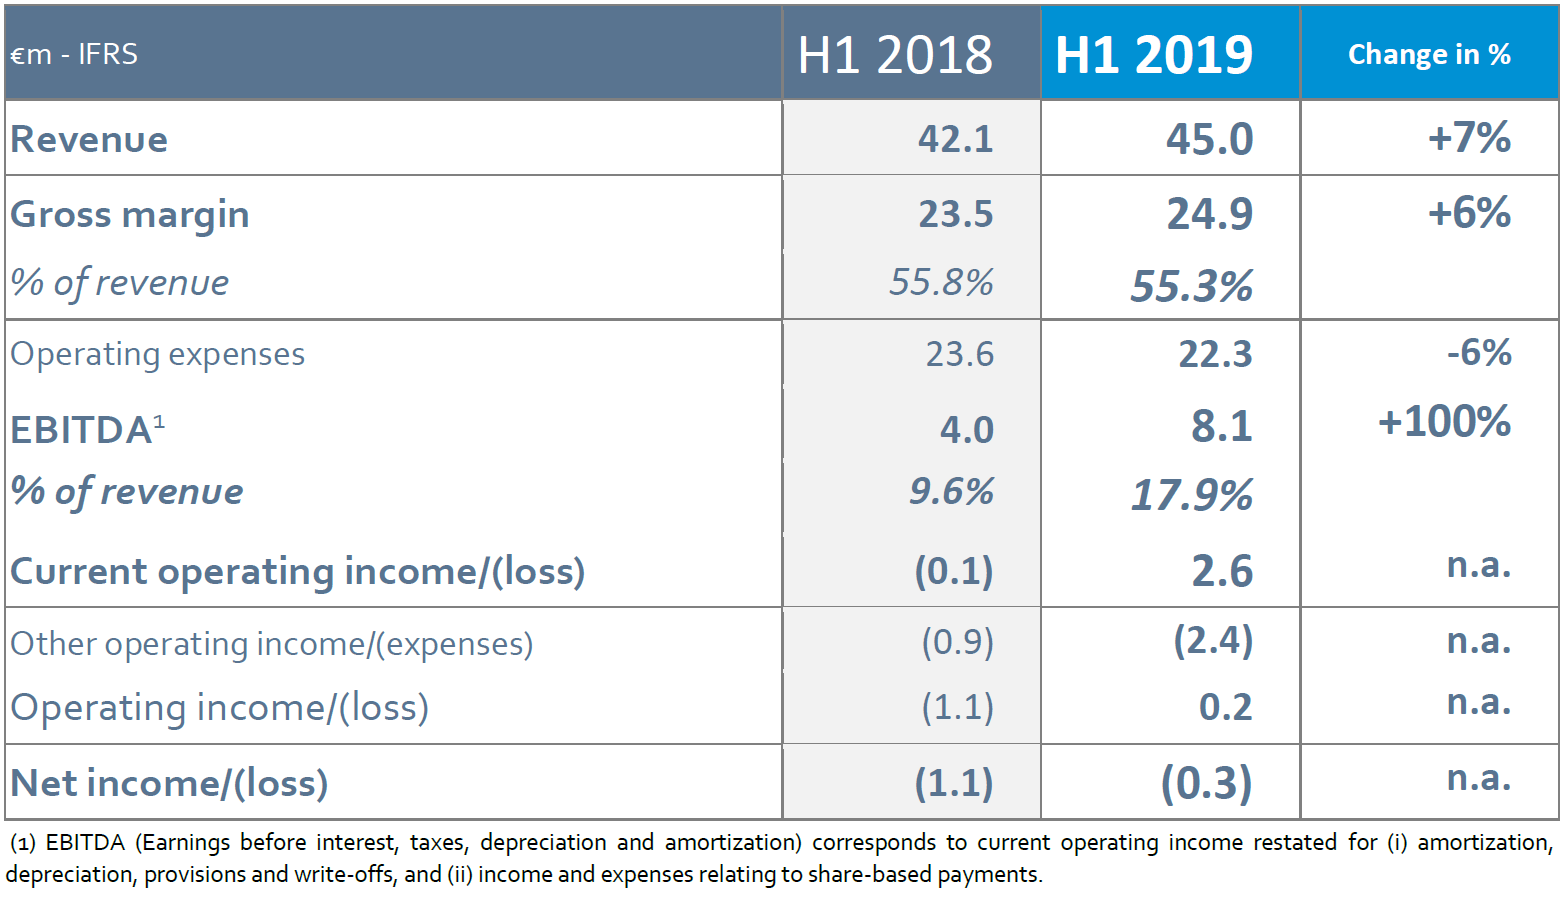
EKINOPS posted consolidated first half revenue of €45.0 million, up 7% (5% at constant exchange rates) from last year’s strong performance of €42.1 million.
Le semestre écoulé a notamment été marqué par une forte dynamique de l’activité réalisée à l’international, qui a représentée 68% du chiffre d’affaires semestriel 2019 (vs. 58% sur l’ensemble de l’exercice 2018). Toutes les zones à l’international sont en croissance à deux chiffres au 1er semestre 2019, en particulier l’Amérique du Nord en progression de +16%.
Doublement de l’EBITDA au 1er semestre et marge d’EBITDA record de 17,9%
La marge brute s’est établie à 24,9 M€, en progression de +6%, soit un taux de marge brute qui se maintient à un niveau élevé de 55,3% du chiffre d’affaires (vs. 55,8% au 1er semestre 2018), légèrement supérieur à la borne haute de la fourchette normative visée à long terme par le groupe (50% – 55%).
EBITDA was €8.1 million, double that of H1 2018, driven by strong gross margin and tight control of expenses. Furthermore, operating expenses fell 6% versus H1 2018, with the sharpest reductions seen in R&D (down 7%) and sales and marketing expenditures (down 9%). Application of IFRS 16 increased first half 2019 EBITDA by €1.0 million.
La marge d’EBITDA s’inscrit à un nouveau niveau record de 17,9% (15,8% hors impact IFRS 16), contre 9,5% au 1er semestre 2018 et 12,4% sur l’ensemble de l’exercice 2018.
L’acquisition de la technologie OTN en juillet s’est traduite par l’apport d’une équipe de R&D constituée de 25 ingénieurs basés à Campinas (Brésil). EKINOPS a réévalué ses besoins en matière de ressources humaines pour 2019 et 2020. En conséquence, les charges opérationnelles additionnelles liées au plan de recrutement ont été moindre qu’attendu au 1er semestre et le seront également au 2nd semestre. D’autre part, le plan d’optimisation des coûts mis en place en 2018, consécutivement au rapprochement avec OneAccess, continue de porter ses fruits. Malgré les recrutements nécessaires pour accompagner la croissance du groupe, les charges resteront maîtrisées dans les prochains mois, reflet de la politique de contrôle des coûts poursuivie par Ekinops.
After net depreciation, amortization and provisions (€4.4 million) and non-cash expenses relating to share-based payments (€1.1 million), current operating income amounted to €2.6 million (5.8% of revenue) in H1 2019, compared to a €0.2 million loss last year.
Les autres produits et charges opérationnels s’élèvent à -2,4 M€ (vs. -0,9 M€ au 1er semestre 2018), exclusivement constitué des frais et honoraires relatifs aux opérations de croissance externe. Le résultat opérationnel est de 0,2 M€ (vs. -1,1 M€ au 1er semestre 2018).
Le résultat net part du groupe semestriel ressort ainsi à -0,3 M€, après comptabilisation du résultat financier et de la charge d’impôt.
22,5 M€ de trésorerie nette au 30 juin 2019
EKINOPS generated free cash flow of €5.6 million in first half 2019, resulting in a net operating cash inflow of €3.1 million after change in working capital.
Les flux d’investissements, pour l’essentiel de CAPEX (immobilisations et R&D), sont limités à 1,5 M€. Pour rappel, l’acquisition de la technologie OTN, pour un montant en numéraire de 10,2 M€, a été finalisée au mois de juillet 2019, et figurera donc dans les flux d’investissements du 2nd semestre 2019.
First half 2019 cash flow from financing activities amounted to a €13.3 million inflow, fueled by the successful capital increase by private placement (€7.5 million) carried out in June 2019 and new bank borrowings amounting to €7.1 million net of repayments.
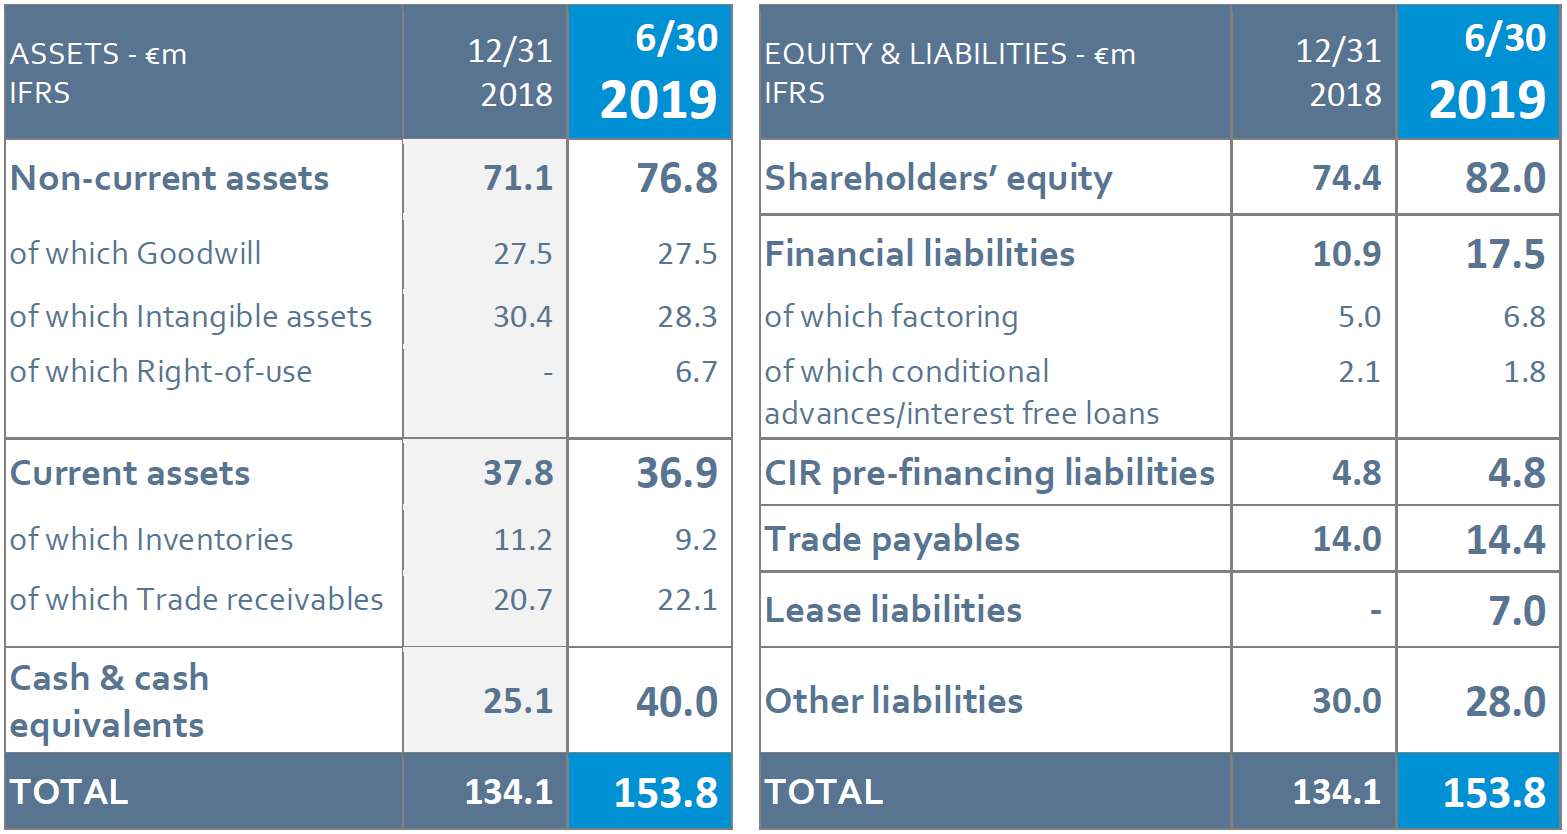
Accordingly, change in cash and cash equivalents amounted to a €14.9 million inflow in H1 2019, taking cash and cash equivalents to €40.0 million as of June 30, 2019 versus borrowings of €17.5 million. Net cash and cash equivalents[1] at June 30, 2019 therefore came to €22.5 million (versus €14.2 million as of December 31, 2018), before the OTN acquisition and settlement of the final earn-out payment in respect of the OneAccess acquisition (€2.5 million cash payment).
Perspectives
Les résultats du 1er semestre 2019 s’inscrivent dans la même tendance vertueuse que l’exercice 2018, illustrant l’effet synergique et la forte création de valeur depuis l’acquisition de OneAccess.
Le 2nd semestre 2019 et l’exercice 2020 devraient être marqués par la poursuite de la croissance de l’activité, compte tenu d’une traction forte du marché sur les thématiques clefs pour EKINOPS :
- le déploiement de fonctions virtualisées (VNF – Virtual Network Functions) ;
- le développement et commercialisation de logiciels pour les applications SD-WAN (Software-Defined Wide Area Network), et, à plus long terme ;
- le lancement de solutions complémentaires à la 5G, ou ;
- la commercialisation de solutions issues de la technologie OTN dès 2020, qui devraient permettre au groupe de tripler son activité transport optique d’ici à 5 ans.
Du fait de ces développements, la part du chiffre d’affaires du groupe issu des activités logiciels et services devrait s’accroître au cours des prochains exercices, ce qui aura un effet positif sur la profitabilité du groupe à long terme.
Il est à noter que l’activité commerciale aux Etats-Unis est actuellement très dynamique. L’Amérique du Nord devrait être la zone géographique générant la plus forte croissance en 2019, potentiellement supérieure à 30%.
Excluding the OTN acquisition, which is expected to generate full-year expenses of around €2 million (excluding amortization charges), 2019 operating expenses are expected to stay roughly flat compared to the previous year. In 2020, barring exceptional and unplanned expenditures, operating expenses are expected to increase by €2-4 million versus 2019 (excluding amortization charges), mainly due to the new OTN business and additional hiring to support growth.
A long terme, le groupe se fixe désormais pour ambition de livrer, sur la base d’un exercice entier, une croissance organique et une marge d’EBITDA à 2 chiffres.
Enfin, à ce jour, le groupe n’a pas identifié d’opportunité de croissance externe susceptible de se réaliser dans les prochains trimestres.
Agenda financier
[1] Cash and cash equivalents – borrowings (excluding bank debt relating to CIR pre-financing and lease liabilities (IFRS 16))