2ème trimestre 2025
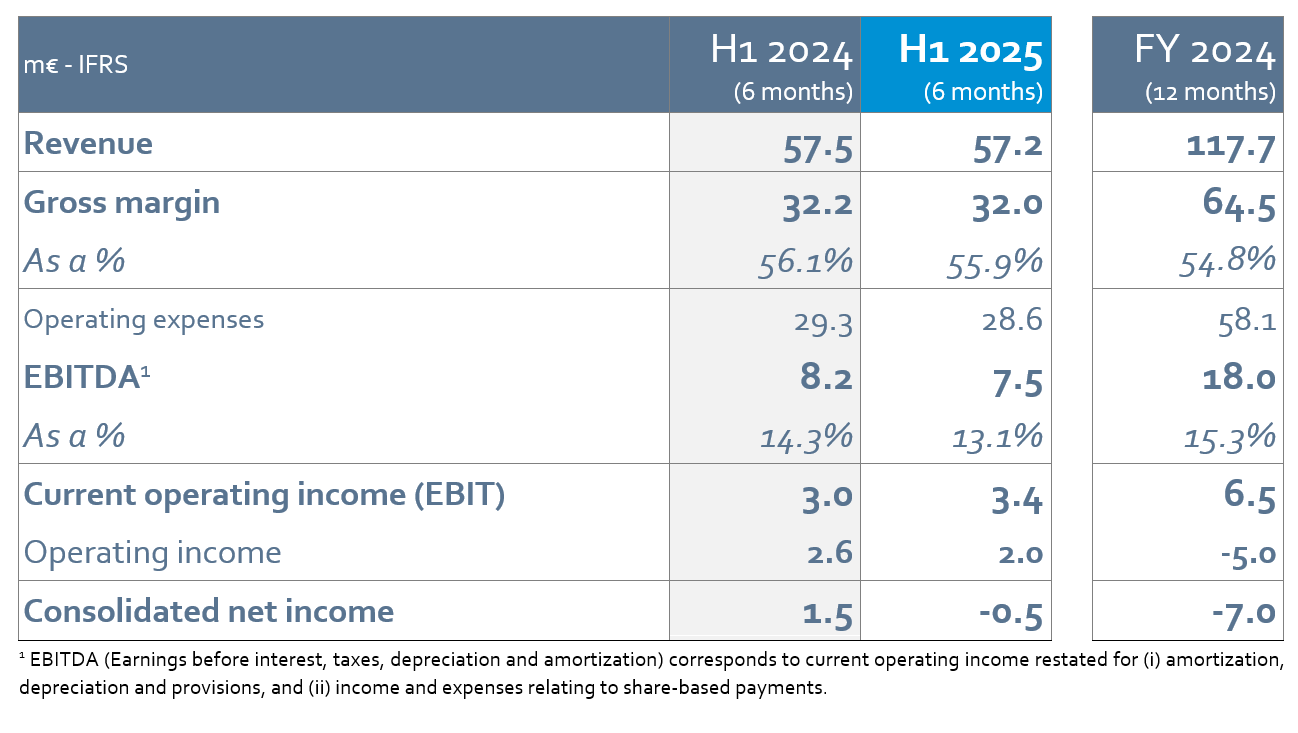
À l’issue du 1er semestre de l’exercice 2025, le chiffre d’affaires consolidé d’Ekinops s’est établi à 57,2 M€, quasi-stable par rapport au 1er semestre 2024 (-1%, variation identique à périmètre et taux de change constants).
Olfeo, the French provider of SSE (Secure Service Edge) cybersecurity software, acquired at the end of May 2025 and consolidated since 1 June 2025, contributed 0.5 m€ to H1 2025 revenue.
Driven by several major equipment deployment projects in Europe, particularly in Germany, Réseaux optiques equipment sales rebounded by +10% in H1 2025.
Accès solutions sales declined by -7% over the same period, impacted by a -10% drop in France. The decline is solely concentrated on Ekinops’ largest customer, which had recorded strong growth in 2024 (+21%). Access business activity, excluding Ekinops’ largest customer, recorded double-digit growth in H1 2025.
Les ventes issues de l’activité Logiciels & Services showed strong growth of +22%, driven by Ekinops’ service offerings and the consolidation of Olfeo since June 1st, 2025. At mid-year, Software & Services accounted for 20% of the Group’s revenue, compared to 17% a year earlier.
Sur le plan géographique, les ventes semestrielles se sont inscrites en recul de -6% en France, après une année 2024 de forte croissance (+18%), alors qu’à l’international l’activité a crû de +4%. La part de l’activité réalisée à l’international s’est établie à 59% à l’issue du semestre (vs. 56% un an plus tôt), dont 20% en Amérique du Nord (repli de -8% à dollar constant au 1er semestre, mais croissance de +9% à dollar constant au 2ème trimestre), 32% en Europe (progression de +15%) et 6% dans le Reste du monde (activité stable).
Progression de +14% du résultat opérationnel courant au 1er semestre 2025
Gross margin for H1 2025 stood at 32.0 m€, nearly stable compared to the same period last year, representing a gross margin rate of 55.9%, vs. 53.6% in H2 2024 and 56.1% in H1 2024.
Half-year EBITDA[1] amounted to 7.5 m€, compared to 8.2 m€ in H1 2024, with a -2% decrease in operating expenses reflecting Ekinops’ continuous cost optimization efforts (including a -15% reduction in general expenses, -6% in R&D costs, and +8% increase in sales and marketing expenses).
La marge d’EBITDA s’est ainsi établie à 13,1% à l’issue du semestre, contre 14,3% un an plus tôt.
Après prise en compte des dotations nettes aux amortissements et provisions (4,7 M€, dont 0,7 M€ d’amortissements liés aux technologies post allocation des prix d’acquisition), et des produits non encaissables liés aux paiements en actions (0,6 M€), le résultat opérationnel courant s’est établi à 3,4 M€ au 1er semestre 2025, en hausse de +14% par rapport au 1er semestre 2024 (3,0 M€).
The current operating margin thus represented 5.9% of H1 2025 revenue, compared to 5.1% a year earlier.
Marge d’EBIT ajusté de 7,0% au 1er semestre 2025
Hors amortissements liés aux actifs intangibles identifiés post allocation des prix d’acquisition, la marge opérationnelle courante ajustée (EBIT ajusté[2]) came to 7.0%, stable compared to H1 2024.
Après comptabilisation des charges opérationnelles (1,4 M€), composées principalement des frais liés à la croissance externe et à la mise en place du nouveau logiciel ERP, le résultat opérationnel s’est établi à 2,0 M€, contre 2,6 M€ un an plus tôt.
Taking into account a financial result of -2.3 m€, which includes a one-time financial expense of 2.0 m€ related to the deconsolidation of the Ekinops Brasil subsidiary (impact of historical conversion reserves), and an income tax expense of -0.2 m€, the net result for H1 2025 stood at -0.5 m€, compared to 1.5 m€ in H1 2024.
H1 2025 operating cash flow: 1.0 m€
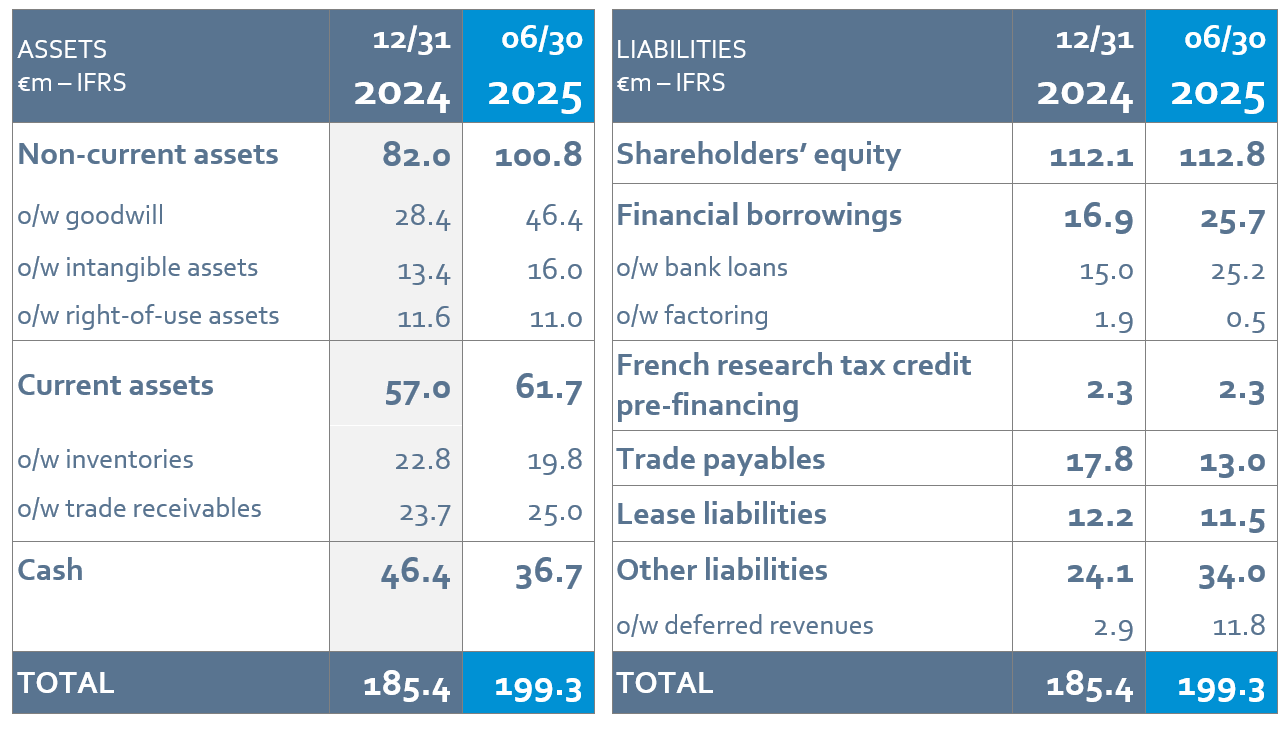
À l’issue du 1er semestre 2025, et en dépit de la quasi-stabilité de son activité, Ekinops a dégagé un cash-flow opérationnel positif de +1,0 M€. La variation du besoin en fonds de roulement (BFR) est de +5,1 M€ sur la période, reflétant le retour à la normal de la gestion des stocks, qui explique aussi une baisse importante des dettes fournisseurs et une légère hausse des créances clients.
Les flux d’investissement (immobilisations et R&D) ont consommé -15,4 M€, incluant -0,6 M€ de CAPEX (investissements matériels et immatériels), -2,1 M€ au titre de la R&D capitalisée et -12,6 M€ relatifs à l’acquisition de la société Olfeo.
Les flux de financement se sont établis à +5,1 M€, dont +10,0 M€ relatifs au tirage sur la ligne du crédit syndiqué pour la croissance externe et -4,5 M€ de remboursements des emprunts bancaires et dettes d’affacturage.
As a result, the cash position decreased by 9.6 m€ in H1 2025.
Trésorerie nette[3] de 11,0 M€ au 30 juin 2025
[1] EBITDA (Earnings before interest, taxes, depreciation and amortization) corresponds to current operating income restated for (i) amortization, depreciation and provisions, and (ii) income and expenses relating to share-based payments.
[2] Adjusted EBIT corresponds to current operating income adjusted for amortization of intangible assets identified after allocation of goodwill, Technologies developed and Customer relations.
[3] Net cash = cash and cash equivalents – borrowings (excluding bank debt relating to French research tax credit (CIR) pre-financing and IFRS 16 lease liabilities)
Au cours du 1er semestre 2025, l’augmentation du Goodwill (écart d’acquisition) s’explique principalement par l’intégration de la société Olfeo dans les comptes d’Ekinops, ceci avant la ventilation de cet écart (PPA – Purchase Price Allocation – allocation du prix d’acquisition) qui doit avoir lieu au plus tard dans les douze mois après l’acquisition.
As of the end of June 2025, available cash totaled 36.7 m€, for financial borrowings[1] of 25.7 m€, primarily consisting of bank loans.
As of 30 June 2025, Ekinops maintained a solid financial position, with net cash of 11.0 m€ following the acquisition of Olfeo, with shareholders’ equity of 112.8 m€.
Perspectives 2025
Malgré un environnement économique et géopolitique pénalisant, Ekinops continue d’anticiper une reprise progressive du marché des télécommunications au cours des prochains trimestres sous l’effet de nouvelles applications (IA et Cloud).
Le démarrage du 3ème trimestre 2025 ne marque pas d’inflexion par rapport à la tendance des derniers mois qui, hors impact du 1er client sur les ventes des équipements d’Accès, témoigne d’une activité en croissance et montre une meilleure dynamique en Transport optique. Pour l’Accès, l’activité devrait rester difficile au cours des prochains mois, impactée par une baisse temporaire de la demande de la part du principal client.
In this context, and halfway through the year, Ekinops is targeting consolidated full-year revenue of between 110 m€ and 120 m€ (compared to 117.7 m€ in 2024) and plans to further strengthen its cost-control efforts (operating expenses down -7% in FY 2024 and -2% in H1 2025).
Progress on the Bridge Plan
Launched at the end of 2024, the Bridge strategic plan, designed to accelerate Ekinops’ leadership in the most dynamic segments of its markets, namely cybersecurity (SASE[2]) dans l’Accès et interconnexion des datacenters (DCI) dans le Transport optique – s’est poursuivi et notamment le développement de nouveaux produits dédiés à ces segments.
The acquisition of Olfeo will enable Ekinops to quickly deliver sovereign network cybersecurity solutions to operators. By combining Ekinops’ SD-WAN technology with Olfeo’s SSE[3] solutions, Ekinops will position itself as a European player capable of offering an all-in-one SASE network security solution as early as 2026.
Pour le segment DCI, Ekinops va être en mesure de proposer, dès le 4ème trimestre 2025, une première solution dédiée à l’interconnexion des Data Centers, et à terme une gamme complète de solutions optiques DCI, autour de nouveaux châssis, de nouveaux logiciels de management, dont OneOS6, et de tous les modules associés, avec de nombreuses innovations conférant un avantage compétitif.
Through the Bridge plan, Ekinops reaffirms its ambition to return to double-digit growth, with a target of generating more than 30% of its annual revenue from its Software & Services business by 2028, over 50% of which in Annual Recurring Revenue (ARR). In terms of profitability, the Group is aiming for an EBITDA margin of around 20%.
Agenda financier
| Date | Publication |
| Mardi 14 octobre 2025 | Q3 2025 revenue |
| Mercredi 14 janvier 2026 | Chiffre d’affaires annuel 2025 |
| Mardi 10 mars 2026 | Résultats annuels 2025 |
All press releases are published after Euronext Paris market close.
[1] excluding bank debt relating to French research tax credit (CIR) pre-financing and IFRS 16 lease liabilities
[2] Secure Access Service Edge
[3] Security Service Edge